~ なぜ不動産は相続税対策になる? ~
現金と不動産でこんなに違う『相続税評価』の仕組み
毎月、このコラムでは不動産を通した相続対策についてお伝えしていますが、今回は一度初心に戻り、『なぜ不動産が相続税対策になるのか?』その基本の仕組みと、近年の税制改正に伴う注意点をおさらいしてみたいと思います。
相続税は、亡くなった方が所有していた財産の『時価』そのものに課税されるわけではなく、財産ごとに定められたルールに基づいて評価した『相続税評価額』をもとに計算されます。
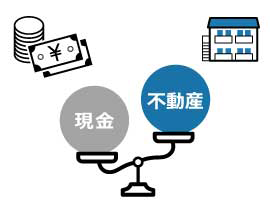
ここに、現金と不動産の大きな違いがあります。例えば、1億円を現金で所有していた場合、基本的には1億円がそのまま相続財産として評価されます。一方、1億円で購入した不動産は、路線価方式や固定資産税評価額など定められた方法で評価されるため、評価額が1億円よりも低くなるのが一般的です。これが、いわゆる『資産の圧縮』効果です。
さらに、その不動産を第三者に賃貸している場合には、土地は『貸家建付地』、建物は『貸家』として評価され、借地権割合や借家権割合を考慮すると評価額がさらに下がる仕組みになっています。つまり、『同じ1億円の資産』であっても、現金で持つ場合と賃貸不動産として持つ場合では、課税対象となる評価額に大きな差が生じるのです。実際、貸家建付地評価に加え『小規模宅地等の特例』などの条件が揃えば、時価1億円の土地建物が相続時の評価額では4,000万円程度まで圧縮される例さえあります。これが、『不動産は相続税対策になる』と言われる大きな理由です。
ただし、近年はこの『実勢価格と相続税評価額の乖離』を利用した過度な節税対策に対して、国税庁による評価方法の見直しが進んでいます。タワーマンション等の評価見直しをはじめ、購入・建築後の経過期間(取得時期や保有期間による評価規定)に関するルールなど、時期や物件の形態によって従来の想定どおりの圧縮効果が得られないケースも増えてきました。
また、相続税を抑えることだけに注力しすぎると、空室リスクや修繕費の増加、借入金返済の圧迫などにより、相続後にご家族が苦労してしまう可能性もあります。大切なことは、単に税金を減らすことだけではありません。最新の税制に則しながら、大切な資産を守り、ご家族が安心して引き継いでいける形をつくることが重要です。
『所有している不動産の評価額が今どうなっているのか』『建て替えや買い替えも含めて検討すべきなのか』など、ストーンズでは“不動産の総合医”として、オーナー様お一人おひとりに合わせた最適な相続対策をご提案させていただきます。相続について何か気になることがございましたら、ぜひお気軽にご相談ください。